



Thuế TNDN 2025: Tiền lương dưới 5 triệu nhưng tổng trên 5 triệu có bắt buộc chuyển khoản?
- Mức phạt và những lỗi thường gặp khi không tuân thủ quy định
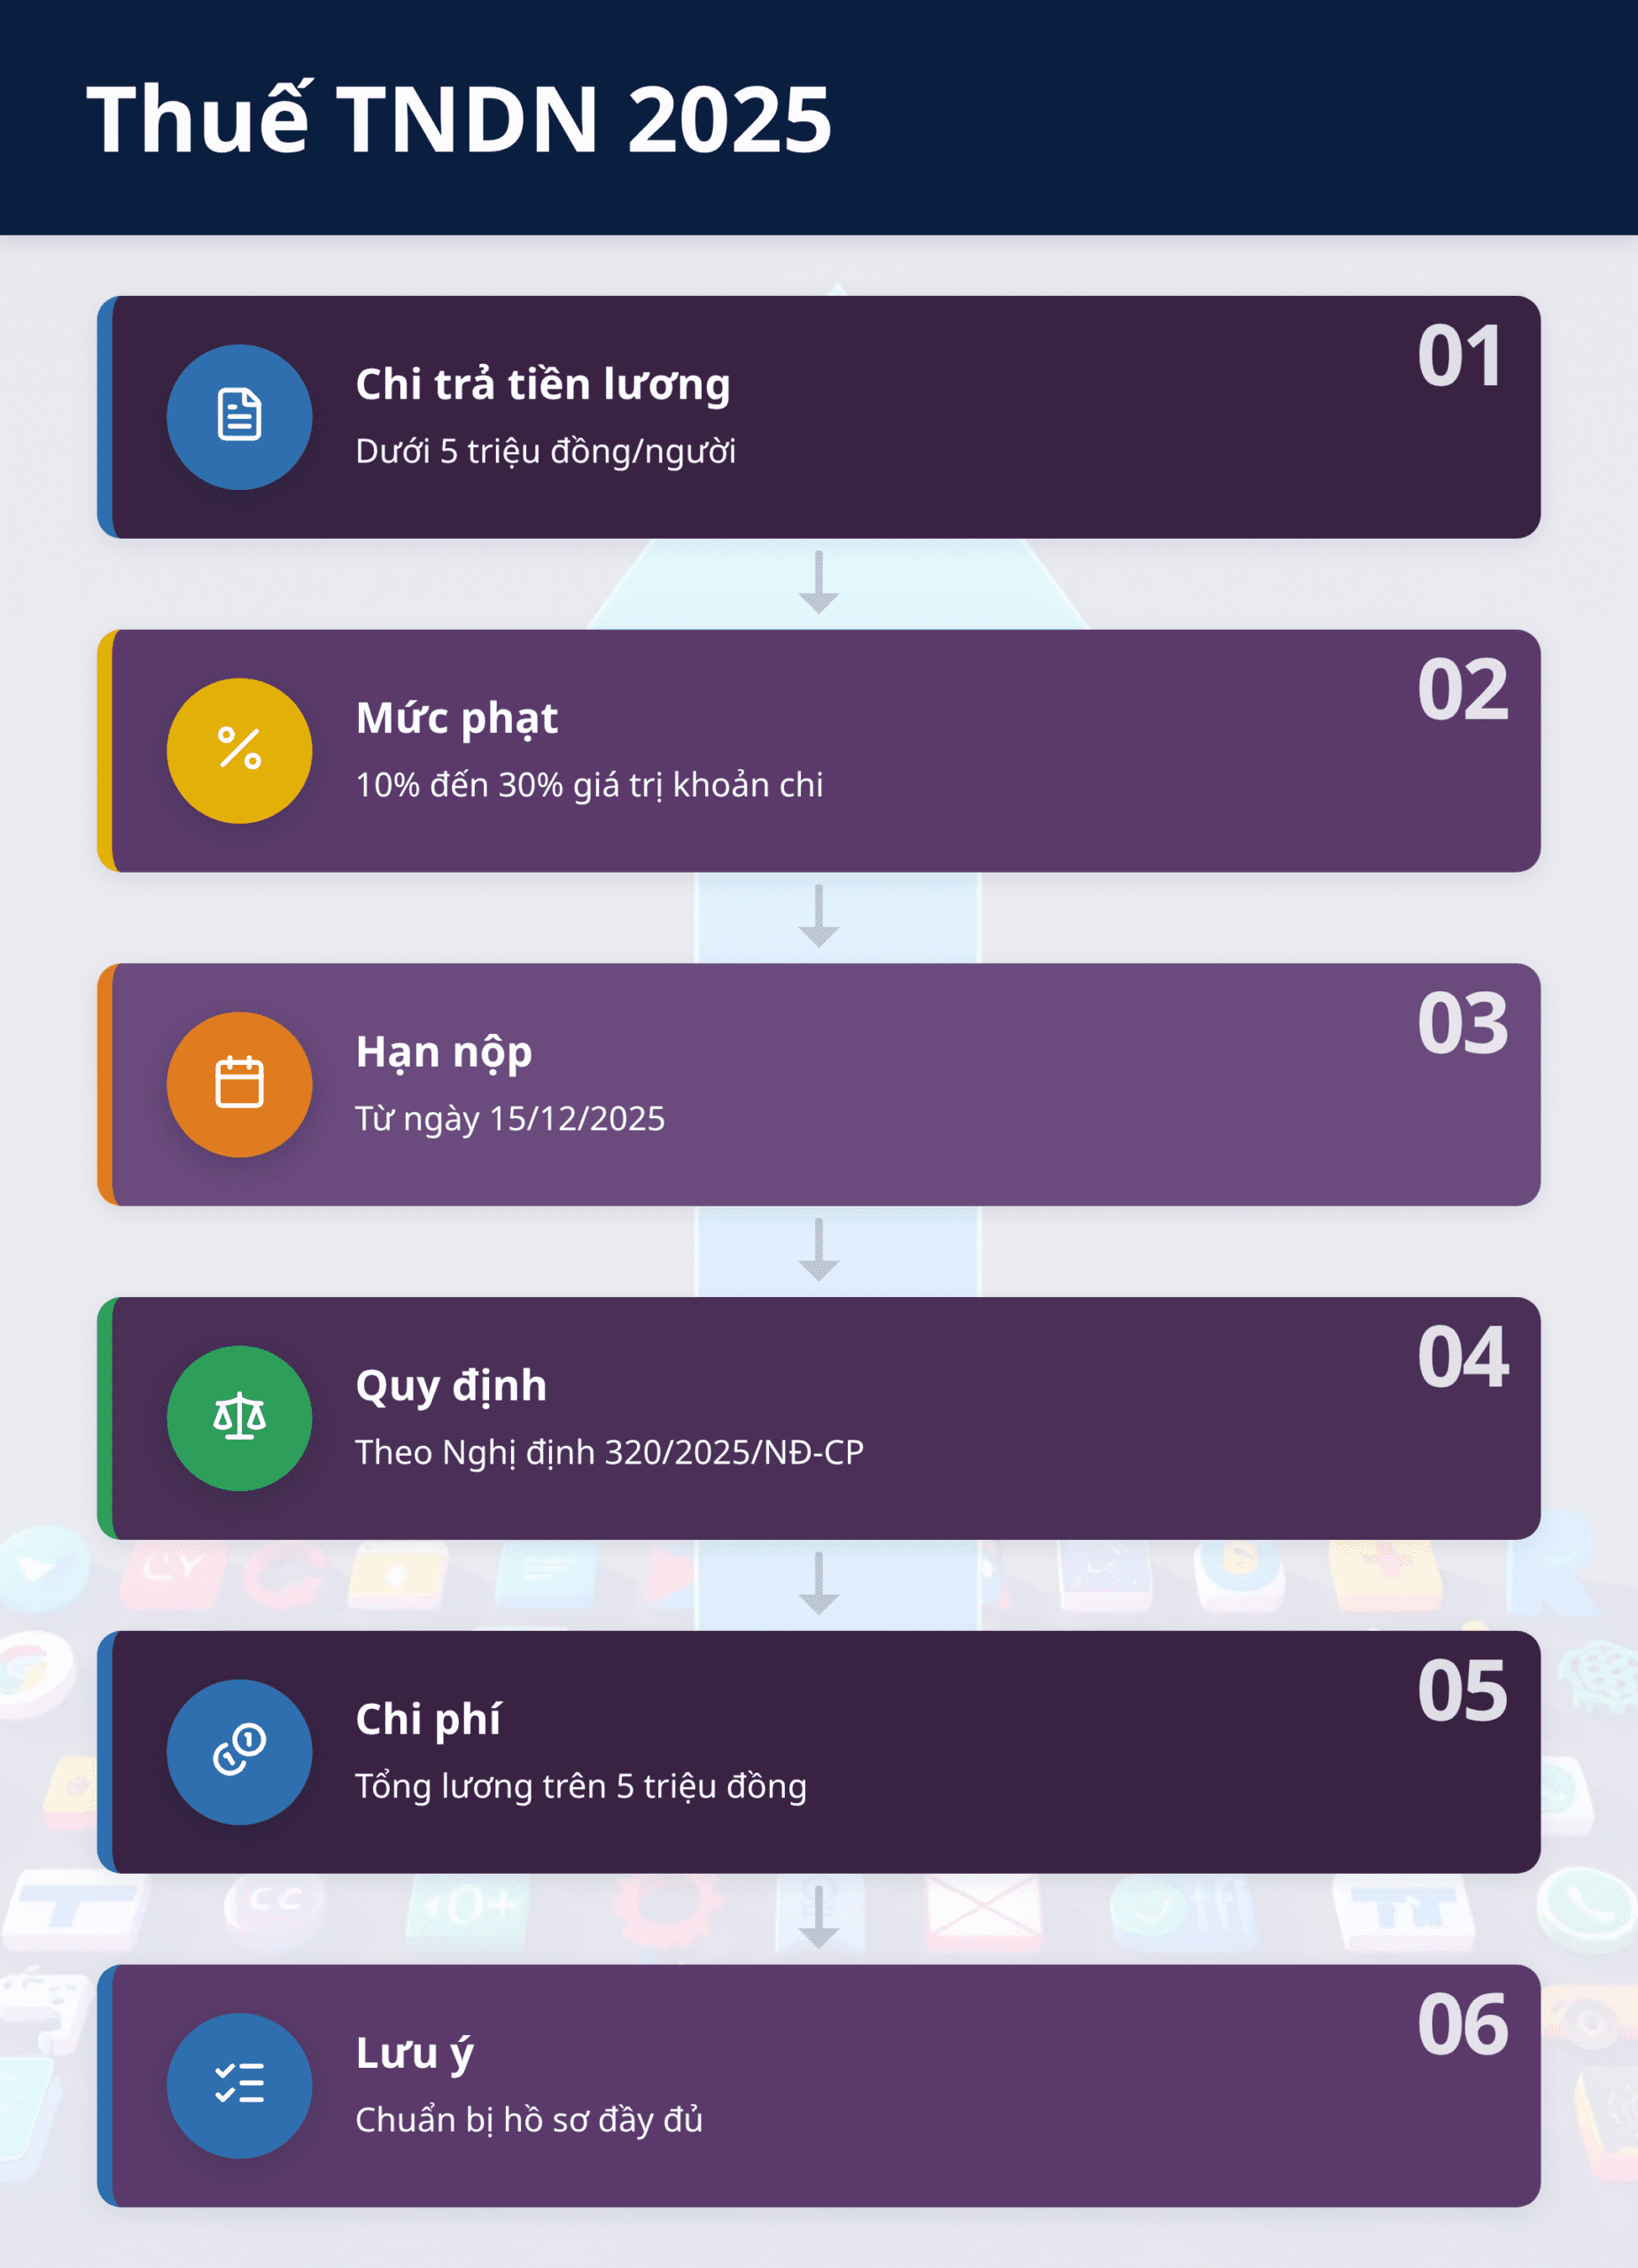
Việc không tuân thủ quy định về chứng từ thanh toán không dùng tiền mặt có thể dẫn đến các hình phạt sau:Phạt tiền: Từ 10% đến 30% giá trị khoản chi không có chứng từ hợp lệ, theo quy định tại Điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP và Điều 26 Nghị định 181/2025/NĐ-CP
- ⚠️ Mức phạt: Nếu phát hiện vi phạm, doanh nghiệp có thể bị phạt từ 10% đến 30% giá trị khoản chi không có chứng từ, đồng thời mất quyền trừ chi phí, làm tăng thuế TNDN phải nộp
Bạn có bao giờ thắc mắc: “Nếu công ty trả lương cho từng nhân viên dưới 5 triệu đồng, nhưng tổng tiền lương trong tháng vượt 5 triệu đồng, chúng ta có phải chuyển khoản để được trừ chi phí khi tính thuế thu nhập doanh nghiệp (TNDN) không?” Câu trả lời ngay sau đây: theo Nghị định 320/2025/NĐ-CP, quy định tính chi phí trừ thuế dựa trên giá trị của mỗi lần chi trả, không phải tổng cộng trên bảng lương. Do đó, nếu mỗi khoản chi trả cho người lao động dưới 5 triệu đồng, doanh nghiệp vẫn có thể thanh toán bằng tiền mặt mà không mất quyền trừ chi phí.
 5 triệu có phải chuyển khoản?”/>
💡 Lưu ý: Ngưỡng 5 triệu đồng áp dụng cho mỗi giao dịch, không phải tổng lương của toàn bộ nhân viên trong kỳ.
Đối với doanh nghiệp tại khu vực Long Biên, Hà Nội, việc tuân thủ quy định này còn được kiểm tra chặt chẽ bởi Chi cục Thuế Long Biên và Cục Thuế Hà Nội, vì vậy việc chuẩn bị chứng từ đầy đủ và đúng thời hạn là rất quan trọng.
Căn cứ pháp lý và mức ngưỡng 5 triệu đồng: Điều 9 Nghị định 320/2025/NĐ-CP
Quy định này được nêu rõ tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, quy định rằng:
- Khoản chi có chứng từ thanh toán không dùng tiền mặt (chuyển khoản, séc, thẻ) đối với các giao dịch mua hàng, dịch vụ hoặc các khoản thanh toán khác có giá trị từ 5 triệu đồng trở lên mỗi lần.
- Trong trường hợp giao dịch dưới 5 triệu đồng, doanh nghiệp có thể sử dụng tiền mặt mà vẫn được tính vào chi phí được trừ, miễn là có chứng từ hợp lệ (phiếu chi, phiếu lương, hợp đồng lao động, bảng chấm công).
Đặc biệt, điểm c khoản 1 còn quy định rằng nếu một người bán cung cấp nhiều lần trong cùng một ngày, tổng giá trị giao dịch đạt 5 triệu đồng, thì cũng phải có chứng từ thanh toán không dùng tiền mặt.
Áp dụng ngay từ ngày 15/12/2025, Nghị định này sẽ ảnh hưởng đến mọi doanh nghiệp tại Việt Nam, bao gồm cả các công ty tư nhân, công ty trách nhiệm hữu hạn và doanh nghiệp nhà nước.
⏰ Hạn nộp: Từ ngày 15/12/2025, mọi chi trả tiền lương ≥5 triệu đồng/người phải có chứng từ thanh toán không dùng tiền mặt để được trừ chi phí TNDN.
Các bước doanh nghiệp cần thực hiện để đáp ứng yêu cầu chứng từ thanh toán không dùng tiền mặt
Để tránh rủi ro và đảm bảo chi phí lương được trừ hợp pháp, doanh nghiệp cần thực hiện các bước sau:
- Kiểm tra mức chi trả từng nhân viên: Đối chiếu bảng lương để xác định xem có nhân viên nào nhận lương ≥5 triệu đồng.
- Chọn hình thức thanh toán phù hợp:
- Đối với lương < 5 triệu đồng: có thể thanh toán bằng tiền mặt, nhưng phải lưu giữ phiếu chi, phiếu lương và hợp đồng lao động.
- Đối với lương ≥ 5 triệu đồng: phải thực hiện chuyển khoản (hoặc các hình thức không dùng tiền mặt) và lưu giữ chứng từ ngân hàng.
- Chuẩn bị hồ sơ chứng từ:
- Hợp đồng lao động.
- Bảng chấm công hoặc bảng tính lương chi tiết.
- Phiếu chi, phiếu lương.
- Chứng từ ngân hàng (sổ quỹ, sao kê tài khoản) nếu có chuyển khoản.
- Biên bản bảo hiểm xã hội, y tế, thất nghiệp (nếu có).
- Ghi nhận vào sổ kế toán: Đảm bảo các mục chi trả lương được ghi nhận đúng tài khoản chi phí và kèm theo mã số thuế của người nhận.
- Kiểm tra và lưu trữ: Lưu trữ hồ sơ ít nhất 10 năm theo quy định của Luật Thuế và Luật Kế toán.
Mức phạt và những lỗi thường gặp khi không tuân thủ quy định
Việc không tuân thủ quy định về chứng từ thanh toán không dùng tiền mặt có thể dẫn đến các hình phạt sau:
- Phạt tiền: Từ 10% đến 30% giá trị khoản chi không có chứng từ hợp lệ, theo quy định tại Điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP và Điều 26 Nghị định 181/2025/NĐ-CP.
- Không được trừ chi phí: Khoản chi không đáp ứng yêu cầu sẽ bị loại khỏi chi phí được trừ, làm tăng thu nhập chịu thuế và số tiền thuế TNDN phải nộp.
- Kiểm tra bổ sung: Cơ quan thuế địa phương (ví dụ: Cục Thuế Long Biên, Cục Thuế Hà Nội) có thể yêu cầu kiểm tra bổ sung, gây tốn thời gian và chi phí.
Những lỗi thường gặp bao gồm:
- Nhầm lẫn giữa tổng lương doanh nghiệp và mức lương cá nhân.
- Thiếu chứng từ ngân hàng khi chi trả lương ≥5 triệu đồng.
- Không lưu giữ phiếu lương đầy đủ hoặc không ký xác nhận của người lao động.
- Không cập nhật thay đổi mức lương trong thời gian ngắn (ví dụ: tăng lương giữa kỳ).
⚠️ Mức phạt: Nếu phát hiện vi phạm, doanh nghiệp có thể bị phạt từ 10% đến 30% giá trị khoản chi không có chứng từ, đồng thời mất quyền trừ chi phí, làm tăng thuế TNDN phải nộp.
Câu hỏi thường gặp về tiền lương, hồ sơ và chi phí của chủ doanh nghiệp
Tiền lương dưới 5 triệu đồng/người nhưng tổng lương trên 5 triệu đồng có bắt buộc chuyển khoản để được trừ chi phí TNDN không?
Không. Quy định áp dụng cho mỗi lần chi trả cho từng người lao động. Nếu mỗi nhân viên nhận dưới 5 triệu đồng, doanh nghiệp có thể thanh toán bằng tiền mặt và vẫn được tính vào chi phí trừ thuế TNDN, miễn là có chứng từ hợp lệ (phiếu chi, phiếu lương, hợp đồng lao động).
Doanh nghiệp cần chuẩn bị những hồ sơ nào để chi phí tiền lương ≥5 triệu đồng được trừ?
Theo Công văn 218/CST‑TN năm 2026 và Nghị định 320/2025/NĐ‑CP, doanh nghiệp phải có: hợp đồng lao động, bảng chấm công, bảng thanh toán tiền lương, chứng từ thanh toán không dùng tiền mặt (sao kê ngân hàng, chứng từ chuyển khoản), và các giấy tờ bảo hiểm xã hội, y tế, thất nghiệp liên quan.
Tiền lương của chủ doanh nghiệp (doanh nghiệp tư nhân hoặc công ty TNHH một thành viên) có được tính vào chi phí trừ thuế TNDN không?
Theo Điều 2 khoản 9 Luật Thuế TNDN 2025, tiền lương, tiền công của chủ doanh nghiệp tư nhân hoặc công ty TNHH một thành viên không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Các khoản thanh toán khác (thưởng, phụ cấp) có phải tuân thủ quy định 5 triệu đồng không?
Đúng. Các khoản thanh toán khác như thưởng, phụ cấp, hoặc các khoản tiền công khác cũng phải đáp ứng quy định tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ‑CP. Nếu mỗi khoản thanh toán đạt hoặc vượt 5 triệu đồng, doanh nghiệp phải sử dụng hình thức không dùng tiền mặt và lưu giữ chứng từ tương ứng.
💬 Cần tư vấn về chủ đề này?
Đội ngũ ANC Việt Nam sẵn sàng rà soát chứng từ và hồ sơ khai thuế cho trường hợp cụ thể của bạn.