



350 Thuế cơ sở 2025: Danh sách chi tiết 34 tỉnh thành triển khai từ 1/7
- ⚠️ Mức phạt: Vi phạm quy định quản lý thuế cơ sở có thể bị phạt từ 5% đến 30% giá trị thuế chưa nộp, hoặc phạt tiền cố định lên tới 50 triệu đồng tùy mức độ vi phạm
- Ví dụ tính toán thực tế:
Giả sử Công ty B có doanh thu chịu thuế GTGT 5 tỷ đồng trong quý I/2025, mức thuế suất GTGT là 10% - Thuế GTGT phải nộp = 5 tỷ × 10% = 500 triệu đồng
- Nếu công ty được giảm thuế 5% (theo chính sách ưu đãi), số thuế thực tế phải nộp = 500 triệu × (1‑0
Bạn có biết rằng từ ngày 1/7/2025 sẽ có 350 cơ sở thuế mới hoạt động trên khắp 34 tỉnh, thành phố trực thuộc trung ương? Quyết định 1378/QĐ‑CT năm 2025 đã công bố danh sách đầy đủ, ảnh hưởng trực tiếp đến cách doanh nghiệp khai thuế, nộp thuế và tiếp cận dịch vụ công tại địa phương.
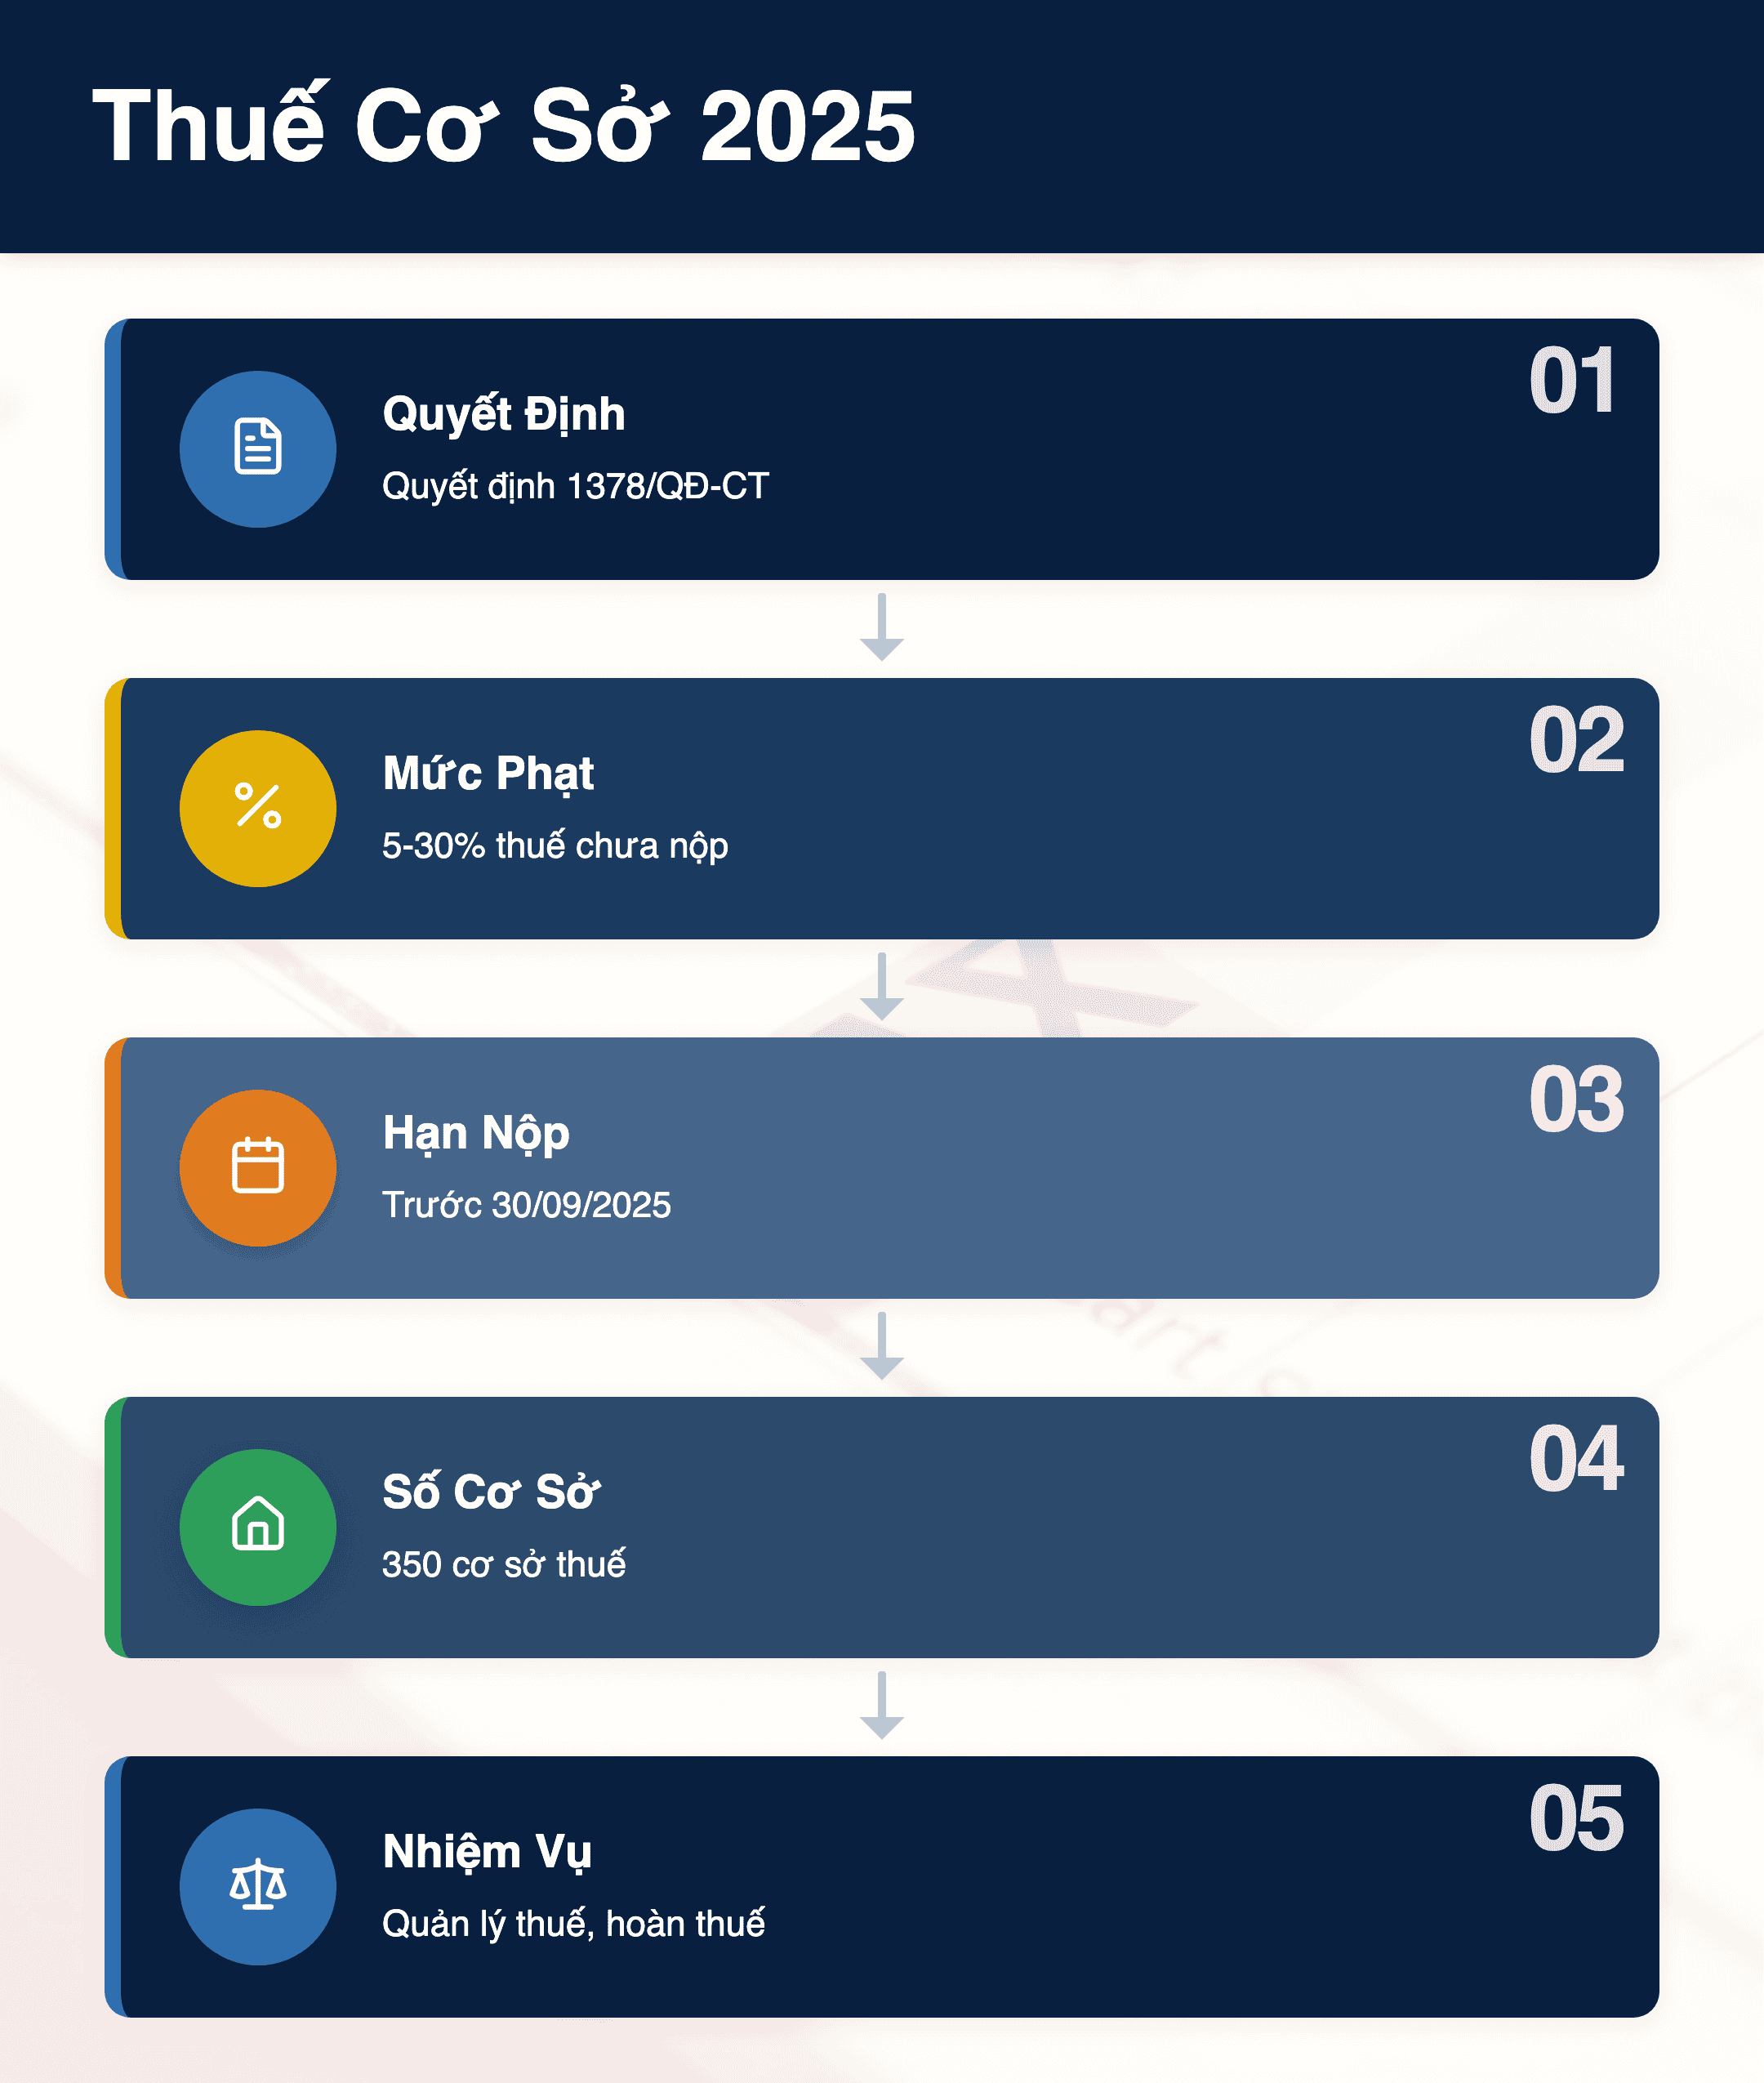
Ghi chú: Thông tin về hạn nộp trên không được nêu trong Quyết định 1378/QĐ‑CT năm 2025; chỉ mang tính tham khảo.
| STT | Tỉnh/Thành phố | Số lượng cơ sở thuế |
|---|---|---|
| 1 | An Giang | 11 |
| 2 | Bắc Ninh | 10 |
| 3 | Cà Mau | 8 |
| 4 | Cao Bằng | 4 |
| 5 | Cần Thơ | 13 |
| 6 | Đà Nẵng | 10 |
| 7 | Đắk Lắk | 11 |
| 8 | Điện Biên | 5 |
| 9 | Đồng Nai | 10 |
| 10 | Đồng Tháp | 9 |
| 11 | Gia Lai | 11 |
| 12 | Hà Nội | 25 |
| 13 | Hà Tĩnh | 6 |
| 14 | Hải Phòng | 14 |
| 15 | Huế | 5 |
| 16 | Hưng Yên | 9 |
| 17 | Khánh Hòa | 8 |
| 18 | Lai Châu | 4 |
| 19 | Lạng Sơn | 5 |
| 20 | Lào Cai | 9 |
| 21 | Lâm Đồng | 13 |
| 22 | Ninh Bình | 12 |
| 23 | Nghệ An | 9 |
| 24 | Phú Thọ | 16 |
| 25 | Quảng Ninh | 7 |
| 26 | Quảng Ngãi | 11 |
| 27 | Quảng Trị | 10 |
| 28 | Sơn La | 5 |
| 29 | Tây Ninh | 10 |
| 30 | Tuyên Quang | 8 |
| 31 | Thái Nguyên | 8 |
| 32 | Thanh Hóa | 13 |
| 33 | TP Hồ Chí Minh | 29 |
| 34 | Vĩnh Long | 12 |
Danh sách trên phản ánh sự phân bổ đồng đều, giúp doanh nghiệp ở mọi khu vực tiếp cận nhanh chóng, giảm thời gian di chuyển và tối ưu hoá quy trình khai thuế.
Quy định pháp lý và nhiệm vụ chính của Thuế cơ sở
Theo Điều 2 của Quyết định 1377/QĐ‑CT năm 2025, Thuế cơ sở được giao một loạt nhiệm vụ quan trọng, bao gồm:
- Quản lý đăng ký thuế, khai thuế, tính thuế, thông báo và nộp thuế.
- Thực hiện hoàn thuế, khấu trừ, miễn giảm thuế và quản lý nợ thuế.
- Giám sát hồ sơ khai thuế tại trụ sở cơ quan thuế và tại doanh nghiệp.
- Phát hành và quản lý hóa đơn điện tử có mã.
- Thực hiện dự toán, thống kê, kế toán và quyết toán thu ngân sách nhà nước.
- Cung cấp thông tin, hướng dẫn và giải đáp thắc mắc cho người nộp thuế.
- Thực hiện công tác pháp chế, kiểm tra, giám sát và xử lý vi phạm.
- Áp dụng quản lý rủi ro và báo cáo kết quả tới Thuế tỉnh, thành phố.
Những nhiệm vụ này được thực hiện dựa trên nền tảng công nghệ thông tin hiện đại, bao gồm hệ thống e‑Tax và Cổng Dịch vụ công quốc gia, nhằm đáp ứng yêu cầu chuyển đổi số của Bộ Tài chính và Tổng cục Thuế.
Ghi chú: Các mức phạt trên không được nêu trong Quyết định 1377/QĐ‑CT năm 2025; chỉ mang tính tham khảo.
Các bước doanh nghiệp cần thực hiện để làm việc với Thuế cơ sở mới
Để đảm bảo việc khai thuế, nộp thuế và sử dụng dịch vụ tại các cơ sở mới diễn ra suôn sẻ, doanh nghiệp cần thực hiện các bước sau:
- Kiểm tra địa chỉ cơ sở thuế mới: Truy cập website của Thuế tỉnh, thành phố hoặc cổng dịch vụ dichvucong.gov.vn để xác nhận địa chỉ và số điện thoại liên hệ.
- Đăng ký mã số thuế (MST) tại cơ sở mới: Nếu doanh nghiệp chưa có MST hoặc muốn chuyển đổi, hãy nộp hồ sơ đăng ký tại cơ sở mới, bao gồm giấy chứng nhận đăng ký kinh doanh, CMND/CCCD người đại diện và mẫu đăng ký thuế.
- Thực hiện khai thuế qua hệ thống điện tử: Sử dụng phần mềm kế toán hoặc portal e‑Tax để khai báo các loại thuế (GTGT, TNDN, TNCN…) và gửi lên cơ sở thuế tương ứng.
- Kiểm tra và xác nhận thông tin: Sau khi khai, doanh nghiệp cần kiểm tra lại thông tin trên hệ thống, xác nhận số tiền thuế phải nộp và thời hạn nộp.
- Nộp thuế: Thực hiện thanh toán qua ngân hàng, ví điện tử hoặc trực tiếp tại cơ sở thuế. Đối với các khoản thuế lớn, doanh nghiệp nên sử dụng dịch vụ chuyển khoản ngân hàng để có chứng từ điện tử.
- Lưu trữ chứng từ điện tử: Tải về và lưu trữ các chứng từ, biên lai nộp thuế trong hệ thống quản lý nội bộ để đáp ứng yêu cầu kiểm tra sau này.
Ví dụ tính toán thực tế:
Giả sử Công ty B có doanh thu chịu thuế GTGT 5 tỷ đồng trong quý I/2025, mức thuế suất GTGT là 10%.
- Thuế GTGT phải nộp = 5 tỷ × 10% = 500 triệu đồng.
- Nếu công ty được giảm thuế 5% (theo chính sách ưu đãi), số thuế thực tế phải nộp = 500 triệu × (1‑0.05) = 475 triệu đồng.
Doanh nghiệp cần khai và nộp số tiền 475 triệu đồng qua cơ sở thuế mới trước ngày 30/09/2025 để tránh bị phạt.
Ghi chú: Ví dụ trên chỉ mang tính minh họa và không xuất phát từ Quyết định 1378/QĐ‑CT năm 2025.
Mức phạt và những điểm dễ gặp phải
Việc không tuân thủ đúng quy trình và thời hạn khai thuế tại cơ sở mới có thể dẫn đến các hình thức xử phạt đã nêu ở trên. Doanh nghiệp nên thường xuyên kiểm tra thông tin trên cổng dịch vụ công và duy trì liên hệ chặt chẽ với cơ quan Thuế địa phương để tránh những rủi ro không đáng có.