



Thông tư 110/2026/TT-BTC: 22 Thông tư và 3 Quyết định thuế sẽ bị bãi bỏ từ 12/9/2026
- Nếu mức ưu đãi trước đây giảm 10% thuế GTGT, công ty sẽ phải nộp thêm 10% × 5% × 5 tỷ = 250 triệu đồng
- Mức phạt và những lỗi thường gặp khi không kịp thời điều chỉnh
Việc không thực hiện kịp thời các thay đổi trên có thể dẫn đến các hình phạt sau:
Phạt chậm nộp thuế: Tính theo % trên số thuế chưa nộp, tối đa 0,03%/ngày - Phạt sai khai báo: Áp dụng mức 0,1% – 0,3% trên giá trị khai báo sai
- Phạt không thực hiện điều chỉnh: Khi phát hiện sai sót sau thời hạn điều chỉnh, doanh nghiệp có thể bị phạt 0,5% – 1% trên số thuế chênh lệch
Bạn có biết rằng từ ngày 12/9/2026 sẽ có tới 22 Thông tư và 3 Quyết định trong lĩnh vực thuế bị bãi bỏ hoàn toàn? Quy định này được công bố trong Thông tư 110/2026/TT-BTC của Bộ Tài chính, và sẽ ảnh hưởng trực tiếp đến cách doanh nghiệp Việt Nam thực hiện nghĩa vụ thuế.
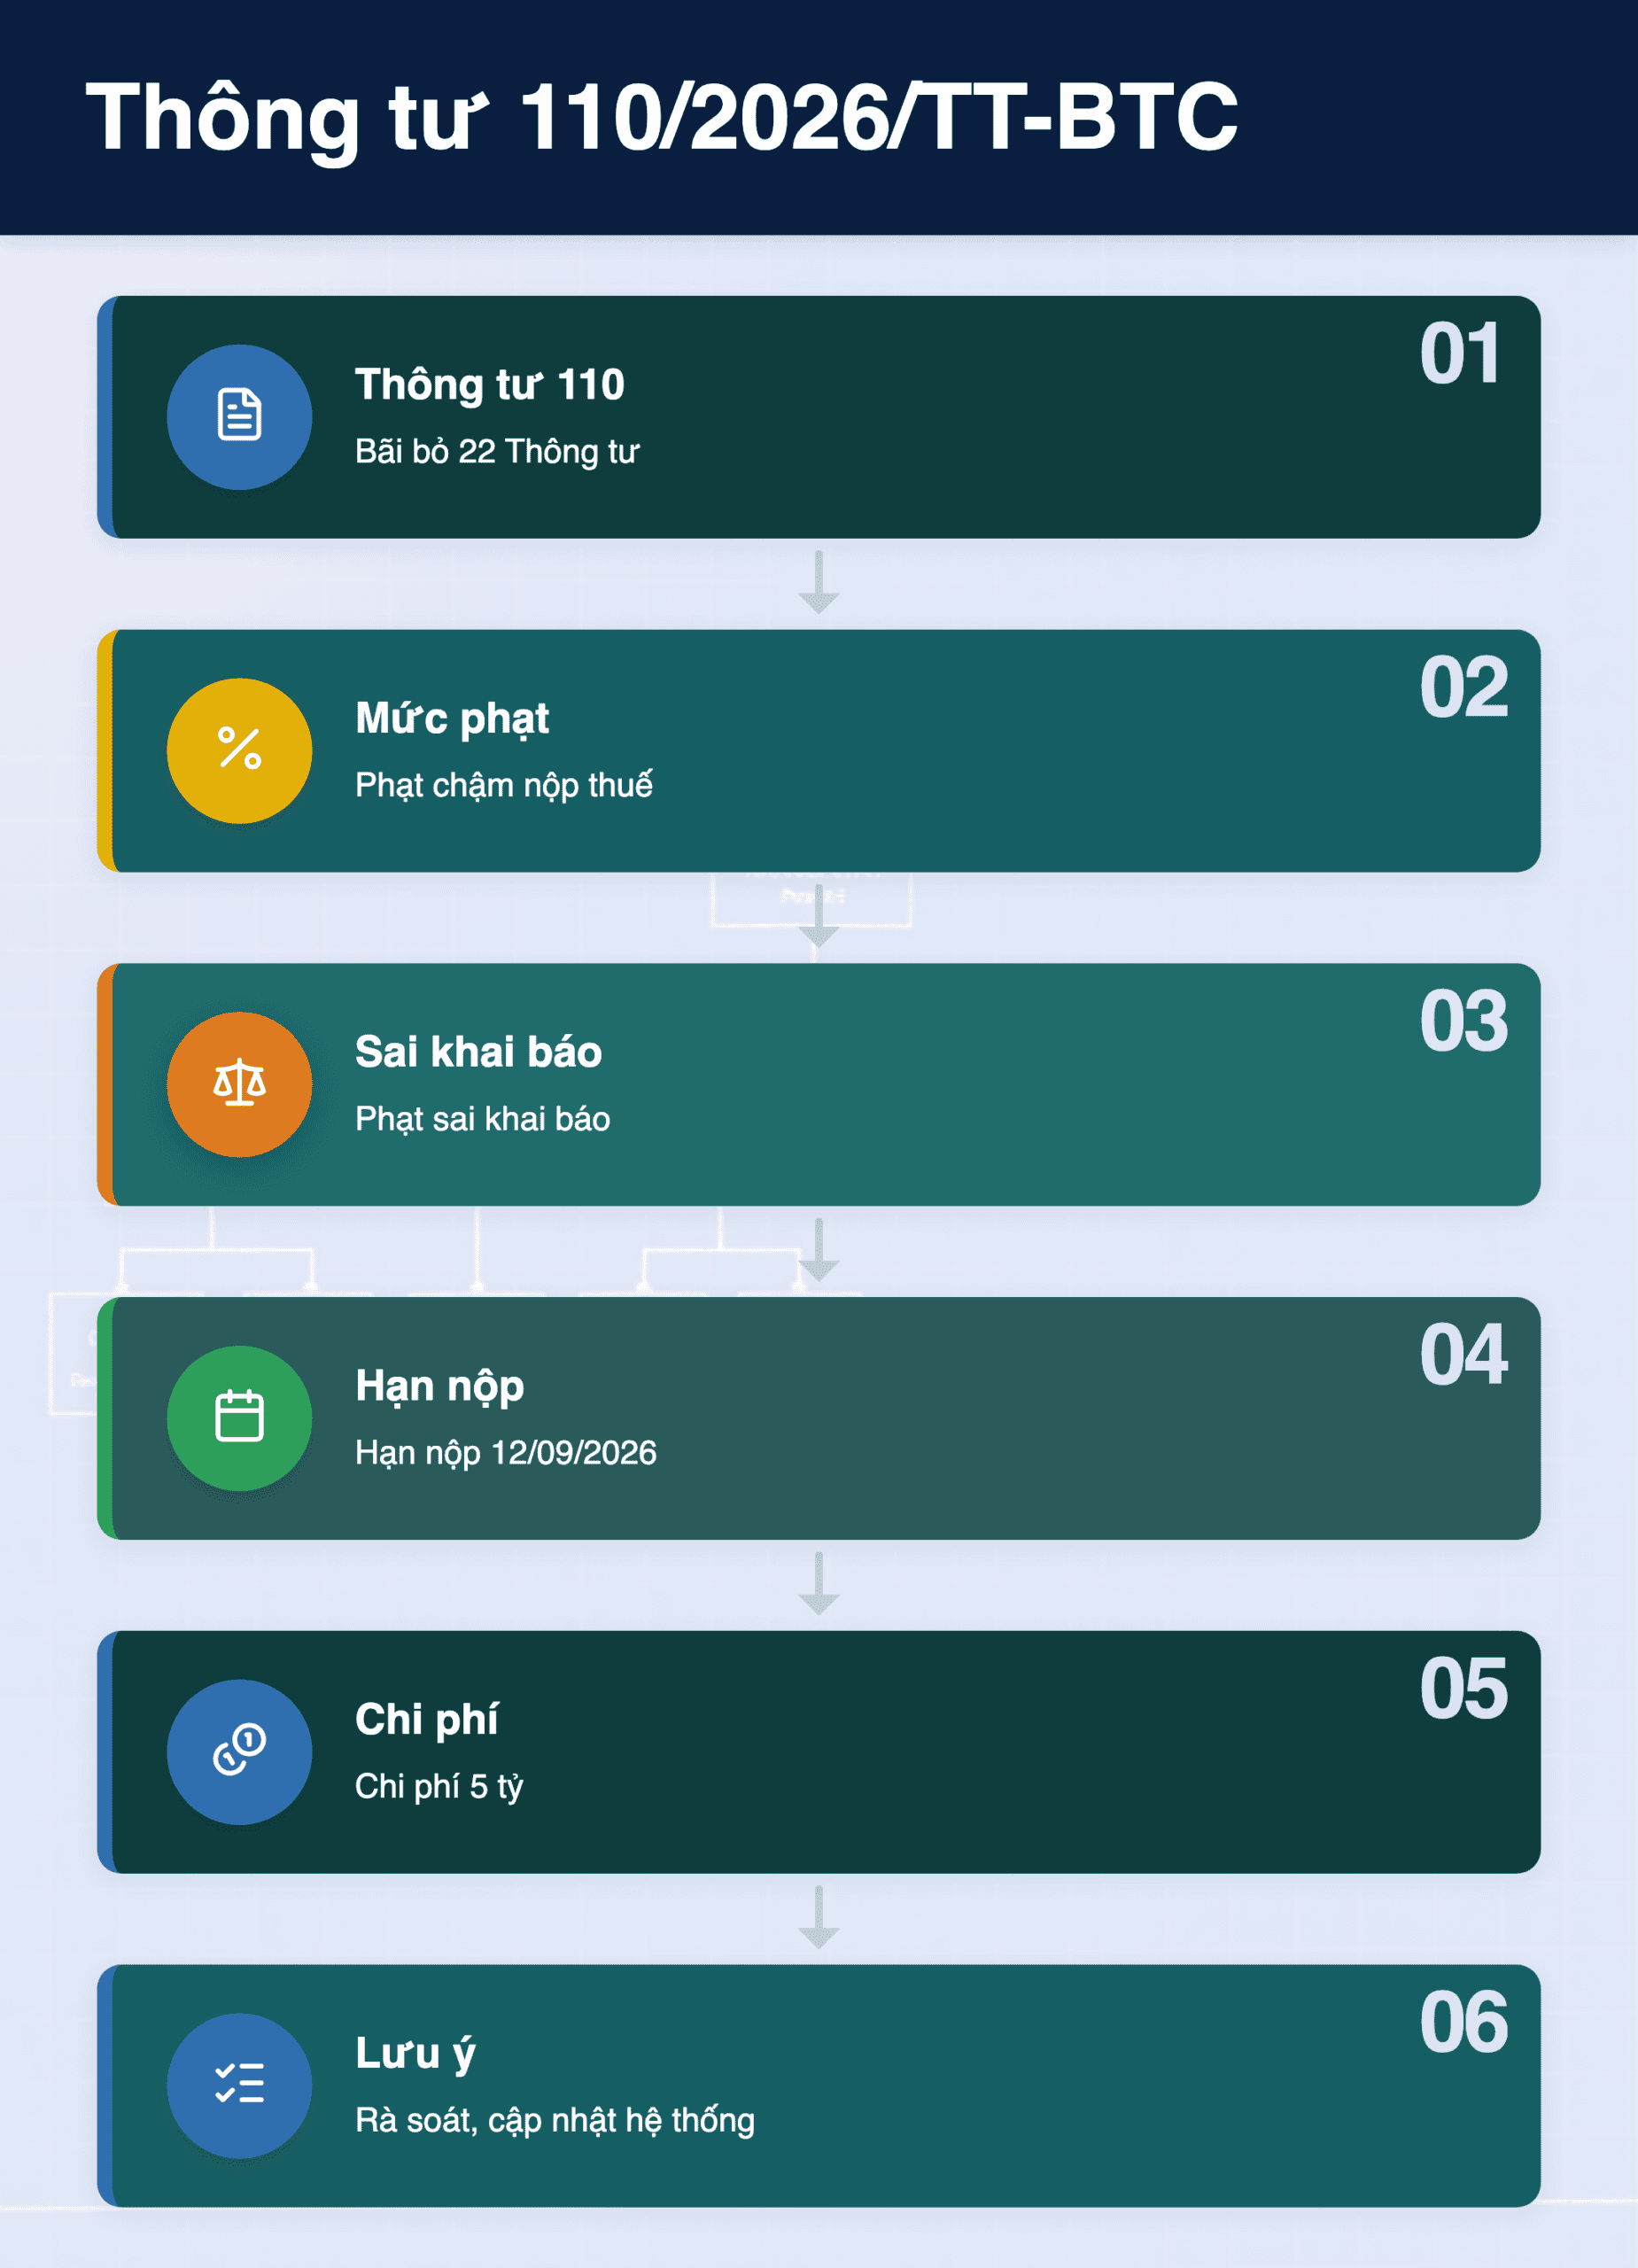
Chi tiết các Thông tư và Quyết định bị bãi bỏ cùng căn cứ pháp lý
Theo Thông tư 110/2026/TT-BTC, các văn bản sau sẽ không còn hiệu lực kể từ ngày 12/9/2026:
| STT | Tên văn bản | Năm ban hành | Nội dung chính |
|---|---|---|---|
| 1 | Thông tư 69‑TC/TCT | 1991 | Hướng dẫn chuyển chế độ thu tiền nuôi rừng sang thuế tài nguyên. |
| 2 | Thông tư 75A‑TC/TCT | 1993 | Thi hành Nghị định 57‑CP về thuế lợi tức. |
| 3 | Thông tư 48/1998/TT‑BTC | 1998 | Sửa đổi Thông tư 75A‑TC/TCT. |
| 4 | Thông tư 105/2000/TT‑BTC | 2000 | Miễn nộp nợ thuế sử dụng đất nông nghiệp. |
| 5 | Thông tư 24/2002/TT‑BTC | 2002 | Hướng dẫn thuế cho thuê tài chính. |
| 6 | Thông tư 02/2004/TT‑BTC | 2004 | Hướng dẫn xóa nợ thuế cho hộ gia đình. |
| 7 | Thông tư 95/2004/TT‑BTC | 2004 | Ưu đãi thuế cho vùng nguyên liệu và công nghiệp chế biến nông‑lâm‑thuỷ sản. |
| 8 | Thông tư 123/2004/TT‑BTC | 2004 | Ưu đãi thuế cho doanh nghiệp phần mềm. |
| 9 | Thông tư 114/2007/TT‑BTC | 2007 | Sửa đổi Thông tư 95/2004/TT‑BTC. |
| 10 | Thông tư 160/2009/TT‑BTC | 2009 | Miễn thuế TNCN năm 2009. |
| 11 | Thông tư 175/2010/TT‑BTC | 2010 | Sửa đổi Thông tư 84/2008/TT‑BTC về TNCN. |
| 12 | Thông tư 35/2011/TT‑BTC | 2011 | Thuế GTGT dịch vụ viễn thông. |
| 13 | Thông tư 120/2011/TT‑BTC | 2011 | Miễn giảm thuế sử dụng đất nông nghiệp. |
| 14 | Thông tư 128/2011/TT‑BTC | 2011 | Thuế GTGT và TNDN cho cơ sở y tế công lập. |
| 15 | Thông tư 83/2012/TT‑BTC | 2012 | Miễn giảm, gia hạn một số khoản thu ngân sách. |
| 16 | Thông tư 175/2012/TT‑BTC | 2012 | Gia hạn nộp thuế GTGT. |
| 17 | Thông tư 16/2013/TT‑BTC | 2013 | Giảm, gia hạn khoản thu ngân sách. |
| 18 | Thông tư 160/2013/TT‑BTC | 2013 | Quy định tem rượu nhập khẩu. |
| 19 | Thông tư 215/2013/TT‑BTC | 2013 | Cưỡng chế thi hành quyết định hành chính thuế. |
| 20 | Thông tư 127/2015/TT‑BTC | 2015 | Cấp mã số doanh nghiệp mới. |
| 21 | Thông tư 87/2018/TT‑BTC | 2018 | Sửa đổi Thông tư 215/2013/TT‑BTC. |
| 22 | Thông tư 43/2019/TT‑BTC | 2019 | Quản lý khu công nghiệp và khu kinh tế. |
| 23 | Quyết định 1042/1998/QĐ‑BTC | 1998 | Ban hành mẫu biên lai thuế. |
| 24 | Quyết định 18/2007/QĐ‑BTC | 2007 | Quy định vé máy bay điện tử. |
| 25 | Quyết định 78/2007/QĐ‑BTC | 2007 | Quy chế hướng dẫn giải đáp vướng mắc thuế “một cửa”. |
Những văn bản trên được ban hành dựa trên các Nghị định, Luật Thuế và các Quyết định của Chính phủ, và đã được thay thế hoặc hợp nhất trong các quy định mới hơn. Khi chúng bị bãi bỏ, mọi quy trình, biểu mẫu và hướng dẫn liên quan sẽ không còn hiệu lực.
Doanh nghiệp cần thực hiện những bước nào để chuẩn bị
Để tránh gián đoạn trong công tác kê khai và nộp thuế, doanh nghiệp cần thực hiện các bước sau:
- Rà soát hệ thống kế toán: Kiểm tra xem phần mềm kế toán hiện đang sử dụng có còn dựa vào các Thông tư/Quyết định bị bãi bỏ không.
- Cập nhật biểu mẫu: Thay thế các mẫu thuế cũ (ví dụ: mẫu biên lai thuế, mẫu khai báo GTGT) bằng mẫu mới được quy định trong các Thông tư hiện hành.
- Đào tạo nhân viên: Tổ chức buổi đào tạo nhanh cho bộ phận kế toán và thuế về các thay đổi pháp lý.
- Liên hệ cơ quan thuế: Yêu cầu hướng dẫn chi tiết từ cơ quan thuế địa phương hoặc Tổng cục Thuế để đảm bảo tuân thủ.
- Kiểm tra hợp đồng và giao dịch: Đảm bảo các hợp đồng thương mại không còn dựa vào các nguyên tắc đã bị bãi bỏ (ví dụ: nguyên tắc giao dịch độc lập).
- Tham khảo Chi cục Thuế Long Biên (Hà Nội): Doanh nghiệp tại khu vực Long Biên, Hà Nội nên liên hệ trực tiếp để nhận tư vấn cụ thể.
Ví dụ thực tế:
Giả sử Công ty A có doanh thu 5 tỷ đồng trong năm 2025 và đang áp dụng Thông tư 95/2004/TT‑BTC để tính ưu đãi thuế cho khu công nghiệp. Sau khi Thông tư 95/2004/TT‑BTC bị bãi bỏ, công ty cần tính lại thuế GTGT và TNDN dựa trên Thông tư 43/2019/TT‑BTC (điều 24 Nghị định 82/2018/NĐ‑CP). Nếu mức ưu đãi trước đây giảm 10% thuế GTGT, công ty sẽ phải nộp thêm 10% × 5% × 5 tỷ = 250 triệu đồng.
Mức phạt và những lỗi thường gặp khi không kịp thời điều chỉnh
Việc không thực hiện kịp thời các thay đổi trên có thể dẫn đến các hình phạt sau:
- Phạt chậm nộp thuế: Tính theo % trên số thuế chưa nộp, tối đa 0,03%/ngày.
- Phạt sai khai báo: Áp dụng mức 0,1% – 0,3% trên giá trị khai báo sai.
- Phạt không thực hiện điều chỉnh: Khi phát hiện sai sót sau thời hạn điều chỉnh, doanh nghiệp có thể bị phạt 0,5% – 1% trên số thuế chênh lệch.
Để tránh các hình phạt này, doanh nghiệp cần thực hiện rà soát và cập nhật ngay khi có thông báo bãi bỏ.
Tóm tắt: Từ ngày 12/9/2026, 22 Thông tư và 3 Quyết định thuế sẽ không còn hiệu lực theo Thông tư 110/2026/TT-BTC. Doanh nghiệp, đặc biệt tại Long Biên, Hà Nội, cần rà soát, cập nhật biểu mẫu, đào tạo nhân viên và liên hệ cơ quan thuế để tránh các rủi ro pháp lý và hình phạt.